Domain a2b2.de kaufen?
Wir ziehen mit dem Projekt
a2b2.de um.
Sind Sie am Kauf der Domain
a2b2.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain a2b2.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **

Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
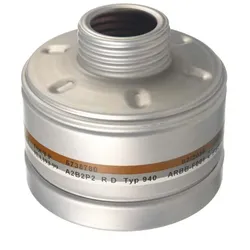
Dräger Kombinationsfilter Rd40 940 A2B2 P2 R DProduktinformationen Kombinationsfilter Rd40 940 A2B2 P2 R D" Dieser Rd40 Kombinationsfilter mit der Schutzklasse Rd40 940 A2B2 P2 ist wiederverwendbar und hat die Dolomitstaubprüfung bestanden. Sie profitieren demnach von geringerem Atemwiderstand bei langer Nutzungsdauer. Produktvorteile Hoher Schutz vor schädlichen Partikeln und Gasen: Als deutsches Familienunternehmen seit 1889 produziert Dräger qualitative Sicherheits- und Medizingeräte, die weltweit täglich Leben von Menschen und deren Mitmenschen schützen. Deswegen sind uns hochwertige Materialien, um die Gesundheit der Menschen zu schützen, enorm wichtig. Komfort: Durch den geringen Atemwiderstand ist die Arbeit problemlos und angenehm auszuführen und wird nicht eingeschränkt. Leichtes Ein- und Ausatmen ist weiterhin möglich. Anbringung: Das Anbringen ist durch den Schraubverschluss leicht möglich. Der Filter muss lediglich an die dafür vorgesehenen Einkerbungen der passenden Maske angeschraubt werden. Das Wechseln bzw. Abnehmen funktioniert ebenfalls durch Schrauben. Filter-Anschluss: Rd40-Filter Filter-Art: Gas, Partikel, Partikel + Gas Schutzklasse: A2, B2, P2 Ursprungsland: DE Inhalt: 1 Stück "36,32 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
DRÄGER Gasfilter 940 A2B2Produktbeschreibung: hinsichtlich Atemwiderstand, Größe und Leistung optimiert bieten größtmögliche Anwendersicherheit EN 14387 und EN 143:2000Eigenschaften:Ausführung: 940 A2B2Norm: EN 14387 / EN 143-2000Schutzklasse: A2B226,04 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
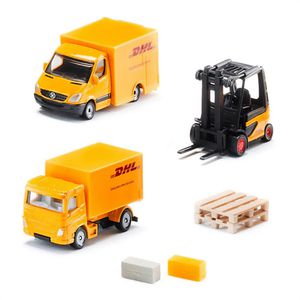
siku Fahrzeug 6335 DHL Logistik Set, mit 3 Fahrzeugen, aus Metall/KunststoffLogistikfahrzeuge-Set in der Größe je 8,5 x 3,5 x 3 cm Lieferwagen, LKW mit klappbarer Ladebordwand und Gabelstapler mit ausfahrbarem Hubmast Detailgetreues, robustes und stabiles Modell dank Metallkarosserie Kombinationsmöglichkeiten innerhalb der siku-Spielwelt Lieferung: inkl. 2 Paletten, 2 Paketen Merkmale: Ausführung: manuell Fahrzeugtyp: LKW, Transporter Altersempfehlung: ab 3 Jahre Warnhinweise: Hinweis: ACHTUNG! Für Kinder unter 3 Jahren nicht geeignet. Erstickungsgefahr wegen verschluckbarer Kleinteile.12,76 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Ähnliche Suchbegriffe für Abschreibungen
-
Dräger Kombinationsfilter Rd40 940 A2B2 P2 R DProduktinformationen Kombinationsfilter Rd40 940 A2B2 P2 R D" Dieser Rd40 Kombinationsfilter mit der Schutzklasse Rd40 940 A2B2 P2 ist wiederverwendbar und hat die Dolomitstaubprüfung bestanden. Sie profitieren demnach von geringerem Atemwiderstand bei langer Nutzungsdauer. Produktvorteile Hoher Schutz vor schädlichen Partikeln und Gasen: Als deutsches Familienunternehmen seit 1889 produziert Dräger qualitative Sicherheits- und Medizingeräte, die weltweit täglich Leben von Menschen und deren Mitmenschen schützen. Deswegen sind uns hochwertige Materialien, um die Gesundheit der Menschen zu schützen, enorm wichtig. Komfort: Durch den geringen Atemwiderstand ist die Arbeit problemlos und angenehm auszuführen und wird nicht eingeschränkt. Leichtes Ein- und Ausatmen ist weiterhin möglich. Anbringung: Das Anbringen ist durch den Schraubverschluss leicht möglich. Der Filter muss lediglich an die dafür vorgesehenen Einkerbungen der passenden Maske angeschraubt werden. Das Wechseln bzw. Abnehmen funktioniert ebenfalls durch Schrauben. Filter-Anschluss: Rd40-Filter Filter-Art: Gas, Partikel, Partikel + Gas Schutzklasse: A2, B2, P2 Ursprungsland: DE Inhalt: 1 Stück "36,32 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter
-
Logistik, Schulbücher von Christian EisenschinkMehr als 200 Klausuraufgaben zur effektiven Vorbereitung auf die Prüfung. Mit den mehr als 200 klausurtypischen Aufgaben dieses Buches schaffen Sie sich in kürzester Zeit eine solide Basis für eine erfolgreiche IHK-Prüfung. Eng angelehnt an die Originalprüfungen werden alle prüfungsrelevanten Themen im Bereich Logistik abgedeckt und garantieren eine umfassende Vorbereitung: Musterlösungen zu jeder Aufgabe helfen Ihnen, Ihren Wissensstand zu überprüfen und vorhandene Wissenslücken gezielt zu schliessen. Detaillierte Erläuterungen veranschaulichen den Weg zur Lösung und geben Sicherheit. Das Glossar mit allen wichtigen Fachbegriffen garantiert Ihnen den schnellen Zugriff auf benötigte Informationen. Zahlreiche Prüfungstipps zeigen Ihnen, worauf es in der Prüfung ankommt. Auf das Wesentliche konzentriert vermittelt Ihnen dieser Band alles, was Sie für eine erfolgreiche Prüfung können und wissen müssen. Inhaltsverzeichnis: 1. Grundlagen der Logistik. 2. Einkaufs- und Beschaffungsprozess 2.1 Einkaufsprozess 2.2 Beschaffungsprozess 3. Materialwirtschaft und Lagerhaltung 3.1 Materialwirtschaft 3.2 Lagerhaltung 4. Wertschöpfungskette 4.1 Fertigungsprinzipien 4.2 Transportsysteme 4.3 Verpackung, Warenausgang und Verladung 4.4 Entsorgung 5. Aspekte der Rationalisierung 5.1 Optimierung des Produkt-Portfolios 5.2 Weltweiter Einkauf, Prozesse und Verschwendung 6. Spezielle Rechtsaspekte 6.1 Einkaufsverträge 6.2 Verkaufsverträge 6.3 Zollrecht bei Im- und Export 6.4 Abfallwirtschaft Lösungen Formeln Glossar Literaturverzeichnis Stichwortverzeichnis.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.